【案卷導言|安格坊】
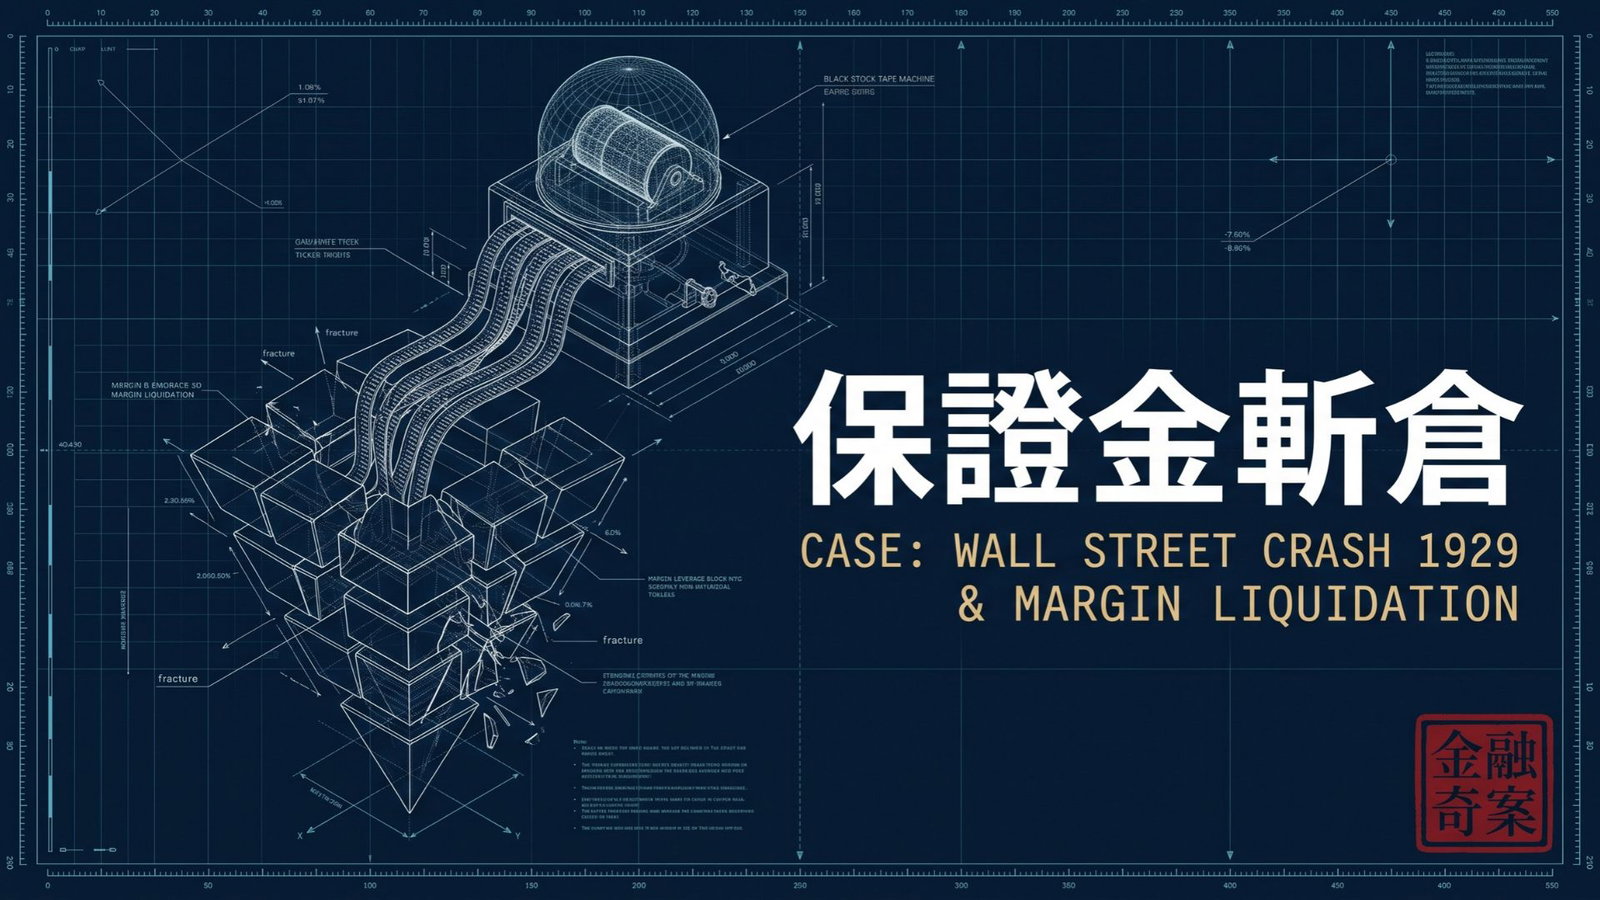
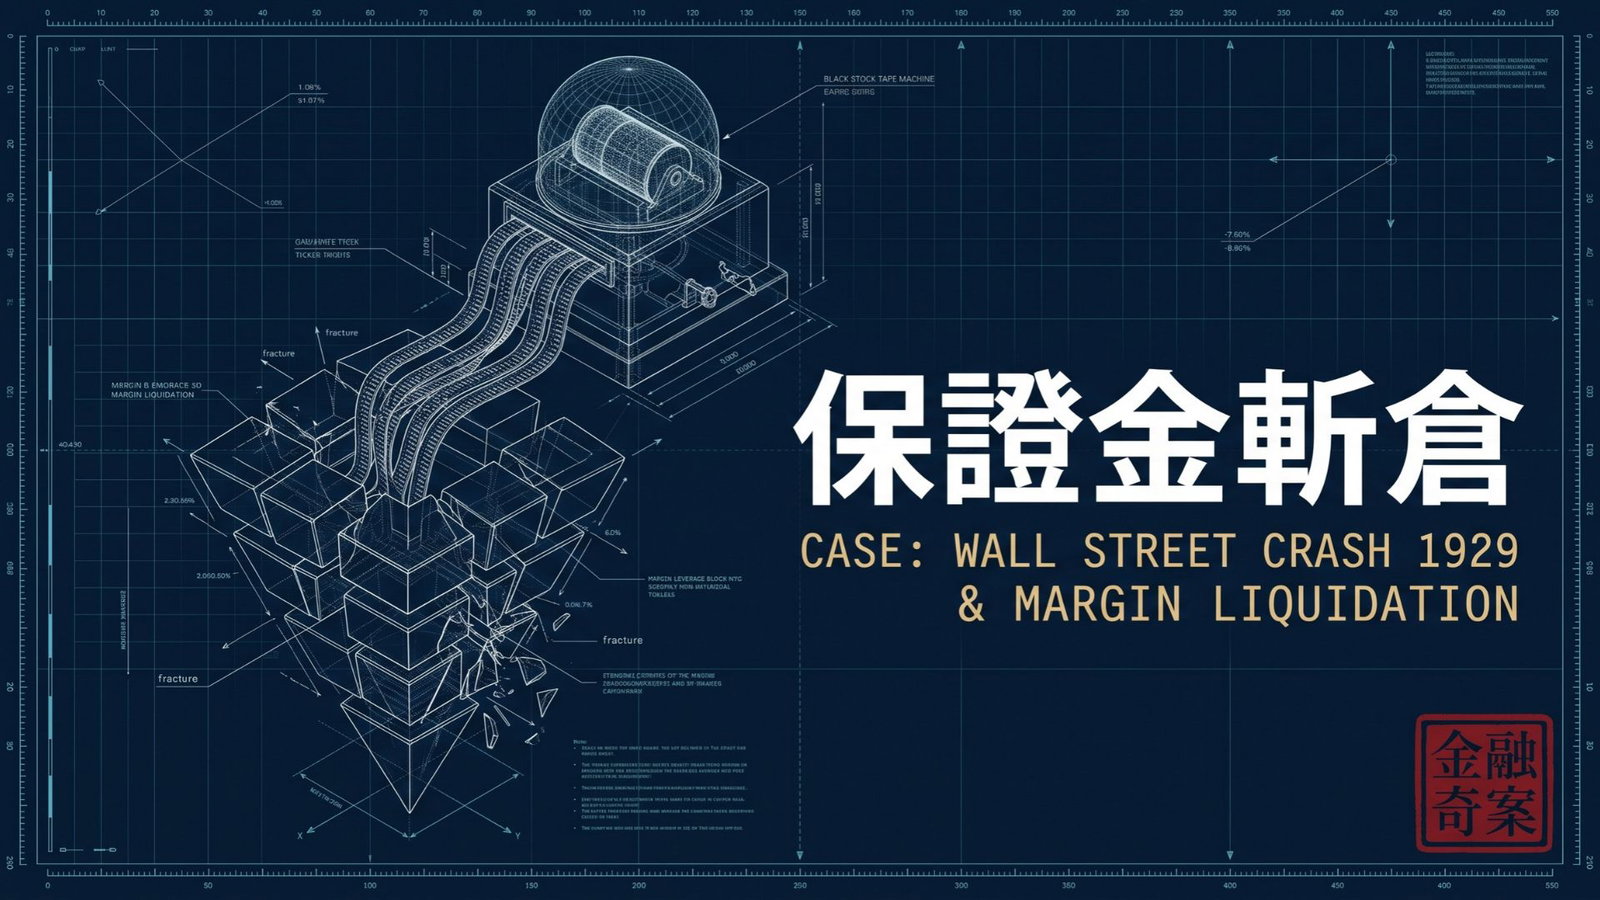
在交易室的清算帳本裡,價格下跌本身不致命,十倍槓桿疊加結算延遲後的連鎖斬倉,才會在幾個小時內抽乾整座市場的血。兩百年前倫敦交易所巷的投機客還得拿著羊皮紙排隊分期認購,到了1929年的紐約,這套遊戲已經換成了電報紙帶與一成首付的保證金帳戶(Margin Account)。全美國的銀行、實業公司乃至家庭主婦都把現金借進「通知貸款(Call Loans)」池子,再用高槓桿投資信託(Investment Trusts)把同一筆股權反覆質押放大,整座華爾街被搭成了一座頭重腳輕的倒金字塔。本卷依循1932至1934年美國參議院銀行與貨幣委員會《佩科拉聽證會報告》(Pecora Investigation)及聯邦儲備局公開歷史檔案,還原1929年10月這場現代信用槓桿清算的完整帳目。
證券營業廳裡的電報紙帶與雪茄煙
1929年10月24日上午十點,紐約證券交易所(NYSE)銅鐘敲響開市。不到半小時,交易所大廳裡的人聲已經蓋過了空調風扇的嗡鳴,地板上很快鋪滿了被撕碎的買賣委託單。距離華爾街幾個街區外的券商營業廳裡,幾十名穿三件套西裝的男人與戴鐘形帽的家庭主婦擠在黑色報價板前,盯著玻璃罩下的自動電報收報機(Stock Ticker)。
那台黃銅機器吐出的窄紙帶,是當時全美國唯一的即時行情。平常買賣成交後幾分鐘,紙帶就會印出股票代碼與成交價;到了10月24日中午,拋盤湧進的速度遠遠超出了機械齒輪的打印極限。機器瘋狂跳動,吐出來的紙帶在地上堆成一團團白花花的紙蛇,報價卻足足落後大廳實際成交價四個多小時。營業廳裡的人盯著紙帶上還在顯示早盤的價格,電話那頭的經紀人卻已經通知他們帳戶爆倉。
退回1924年,紐約還不是這副光景。1924年至1929年9月,道瓊斯工業平均指數從90點一路爬升至381.17點,五年內翻了超過四倍。無線電、汽車與電力網正在改變美國家庭的客廳,美國無線電公司(RCA)從未派發過一分錢股息,股價卻從1924年的每股約11美元(拆股調整前)一路炒上1929年9月的549美元。
在紐約第五大道的理髮店與公園大道的晚宴上,人們談論的早就不只是工廠產量與市盈率。當時全美約有150萬人開設了證券帳戶,其中超過60萬個是保證金帳戶。街角擦鞋童跟洛克菲勒家族的約瑟夫·甘迺迪(Joseph P. Kennedy)聊起同一隻鐵路股時,這場全民派對的資金水庫其實已經見底。
一成首付與高槓桿投資信託
1929年華爾街能把幾十億美元市值推上雲端,靠的是一套層層嵌套的兩級槓桿機器。
第一層是面對散戶的「10%保證金交易」。當時美國聯邦政府沒有設定統一的股市保證金下限,紐約券商普遍允許客戶只掏出10%至20%的自有現金,剩餘80%至90%由券商墊付,買入的股票直接留在券商手裡作抵押。買家每年只需支付年息8%至12%的融資利息,只要股價一年漲幅超過一成,帳面利潤就能覆蓋全部資金成本。
券商墊付出去的巨額資金,來自華爾街獨特的「通知貸款(Call Loan)」市場。商業銀行、甚至手握閒置現金的實體製造企業(如標準石油、伯利恆鋼鐵)都把錢拆借給券商賺取高息。這類貸款最大的特點是「隨時通知、當日收回」,一旦貸方要求抽資,券商必須在24小時內湊足現金歸還,否則只能立刻在市場上強行賣出客戶的抵押股票。1929年夏天,紐約通知貸款餘額飆升至85億美元,比當時全美國流通的貨幣總量還要高。
第二層則是專門吸納機構與中產資金的「封閉式投資信託(Investment Trusts)」,說白了就是用母基金套子基金,層層疊加槓桿。高盛集團(Goldman Sachs)在1928年底至1929年間接連推出「高盛交易公司」(Goldman Sachs Trading Corp.),再由這家公司發起成立「謝南多厄公司」(Shenandoah Corp.)與「藍嶺公司」(Blue Ridge Corp.)。母公司發行優先股與債券募集資金,去買入子公司普通股;子公司再用同樣手法加槓桿買入其他上市股票。同一美元的底層實業股權,經過三層信託結構折疊後,帳面上變成了三美元的證券市值,管理費與承銷費卻一層沒少收。
槓桿與現金流傳導推演
把1929年華爾街的「10%保證金帳戶+三層投資信託嵌套」拆開,就能看清1,000美元真實本金在單邊上漲與反向下跌時,是如何產生截然相反的算術倍數的。
假設一名投資者持有 1,000美元 現金,在1929年夏天的典型市場條件下進場:
- 第一層保證金十倍放大:投資者以 1,000美元 作為 10% 保證金,向券商借入 9,000美元 通知貸款,在二級市場買入總市值 10,000美元 的投資信託份額。此時名義槓桿為 10倍。
- 第二層信託內部結構槓桿:該投資信託本身採用 50% 優先股與債券融資,用 10,000美元 總資產撬動了底層價值 20,000美元 的藍籌工業股。算下來,投資者口袋裡的 1,000美元 原始現金,實際對應了 20,000美元 的底層股票風險敞口,穿透後的實際槓桿倍數達到 20倍。
- 反向斬倉臨界點:當底層工業股價格僅下跌 5% 時,20,000美元 底層資產縮水 1,000美元,投資信託淨值隨之跌去 10%(從 10,000美元 跌至 9,000美元)。此時投資者帳戶裡的證券市值剛好等於其欠券商的 9,000美元 借款本金,其 1,000美元 自有本金已經徹底歸零。若客戶無法在數小時內補交現金,券商只能不計價格市價斬倉。
【架構模型說明】 上述數值為引用1929年紐約證券交易所保證金慣例與封閉式投資信託資本結構構建之說明性架構模型(Illustrative Model / Illustrative Leverage Model),旨在具象化拆解多層信用槓桿之風險傳導邏輯,非指單一機構或財政年度經外部審計確認之法定財務結算數值。
黑色星期四與黑色星期二
1929年9月,泡沫裂縫最先出現在大西洋彼岸。9月20日,英國金融家克拉倫斯·哈特里(Clarence Hatry)因偽造債券抵押騙貸案在倫敦崩盤,英格蘭銀行隨即將貼現率上調至6.5%,吸引大批原本停泊在紐約賺取通知貸款利息的歐洲熱錢抽資回流倫敦。與此同時,美國工業生產指數與鋼鐵開工率從夏天起已經悄悄掉頭向下。
10月24日「黑色星期四」,開盤一小時內拋盤如雪崩般湧現,全天成交量達到創紀錄的1,289萬股。中午一點,摩根銀行(J.P. Morgan & Co.)代理掌門人托馬斯·拉蒙特(Thomas Lamont)召集紐約五大銀行總裁在華爾街23號開會,每家湊出4,000萬美元組成2億美元救市銀團。下午一點半,交易所副總裁理查·惠特尼(Richard Whitney)大步走進交易大廳,直接走到美國鋼鐵(U.S. Steel)交易櫃檯前,以高於當時市價的每股205美元一口氣買進1萬股,隨後又在十幾個藍籌櫃檯照樣掃貨。這場公開托市暫時穩住了下午的盤面。
但救市銀團只能買進少數幾隻權重藍籌股,救不了全美國幾十萬個已經觸發追繳線的保證金帳戶。週末兩天,全美券商的會計室燈火通明,連夜向客戶發出數十萬封追繳保證金通知書(Margin Calls)。
10月28日「黑色星期一」,大銀行發現拋壓根本接不住,悄悄撤走了托市買單,道瓊斯指數單日暴跌12.82%。
10月29日「黑色星期二」,真正的流動性黑洞出現了。開盤鐘聲剛落,賣單便以每分鐘數十萬股的速度砸向交易員。因為電報紙帶延遲,很多投資人根本不知道自己的股票跌到了多少錢,只能下達「不計價市價賣出(Sell at the Market)」指令。買盤在恐慌中徹底消失,很多股票在幾十分鐘內根本找不到任何買家接盤,全天成交量暴增至1,641萬股,這個紀錄直到39年後的1968年才被打破。
一年前還被追捧的高盛交易公司,股價從326美元跌到不足2美元;到1932年7月大熊市見底時,道瓊斯指數從381.17點跌至41.22點,累積跌幅高達89.2%,全美超過9,000家銀行在隨後的四年裡倒閉,超過1,500萬名美國工人失業。
佩科拉聽證會與《格拉斯-斯蒂格爾法案》
崩盤之後的三年裡,華爾街巨頭最初還試圖把股災推給自然經濟週期,直到1932年美國參議院任命前紐約檢察官費迪南德·佩科拉(Ferdinand Pecora)主持聽證會,直接傳喚摩根、花旗與大通銀行掌門人到國會山莊當眾對質,黑箱裡的帳本才被逐頁攤開。
帳本一翻開,全美譁然。摩根銀行背後設有一份秘密「優待名單(Preferred List)」,以遠低於市價的內部優惠價把新股配售給前總統柯立芝(Calvin Coolidge)、財政部長與最高法院法官;包括摩根合夥人在內的二十多名華爾街頂級富豪,利用年底賣出虧損股票抵稅、年初再買回的帳面操作,在1931至1932年間繳納的聯邦個人所得稅竟然為零。花旗銀行(National City Bank)旗下的證券子公司更離譜,一邊向普通儲戶推銷高風險拉美債券與自家銀行股票,另一邊卻把銀行高管炒股虧損的私人帳戶直接轉嫁給銀行股東承擔。
這幾筆舊帳算完,華爾街再也擋不住立法清算。1933年美國國會通過《格拉斯-斯蒂格爾法案》(Glass-Steagall Act),強制將吸收公眾存款的商業銀行與從事高風險承銷炒作的投資銀行徹底切割;1933年與1934年又相繼頒布《證券法》與《證券交易法》,成立美國證券交易委員會(SEC),同時授權聯邦儲備局統一設定股市保證金比例(Regulation T),徹底終結了「一成首付炒股」的蠻荒時代。
1938年,曾經在黑色星期四風光救市的交易所前總裁理查·惠特尼,因為挪用客戶信託基金與紐約遊艇俱樂部會費彌補個人投機虧損,被判處監禁並押送進新新監獄(Sing Sing Prison)。從1720年倫敦咖啡館的羊皮紙,到1929年紐約營業廳裡堆滿地板的電報紙帶,技術把下單速度加快了兩百年,借短錢買長債、用高槓桿賭單邊上漲的算術結構卻分毫未改。
【權威資料出處與研究文獻】
- U.S. Senate Committee on Banking and Currency (1934), Stock Exchange Practices: Report of the Committee on Banking and Currency Pursuant to S. Res. 84 and S. Res. 56 (Pecora Investigation Report), Washington, D.C.: U.S. Government Printing Office.
- Galbraith, John Kenneth (1954), The Great Crash 1929, Boston: Houghton Mifflin.
- Friedman, Milton & Schwartz, Anna Jacobson (1963), A Monetary History of the United States, 1867–1960, Princeton: Princeton University Press.
- Board of Governors of the Federal Reserve System (1934), Regulation T: Credit by Brokers and Dealers, Washington, D.C.
【合規與免責聲明】
本文為基於公開金融史料、美國國會聽證檔案及經典財務管理架構進行之純學術案例研究,旨在客觀探討保證金交易槓桿、通知貸款結構與流動性清算機制。文中引述之任何數據比率與模型推演,均為說明性架構模型(Illustrative Model),不構成、亦不可被視為針對任何特定企業、證券之買賣要約、投資建議或營運保證。
【下一卷預告】
第三卷(1987)黑色星期一:投資組合保險與程式化踩踏清算